Innerorts gehört das Warndreieck rund 50 Meter hinter die Unfallstelle, auf der Landstraße 100 Meter, auf der Autobahn mindestens 150 Meter.
Nach einem unverschuldeten Unfall klingelt oft schon am nächsten Tag das Telefon. Am Apparat ist die Versicherung des Unfallgegners, freundlich und mit einem Angebot: Sie schickt einen Gutachter, organisiert die Werkstatt und kümmert sich um alles. Das klingt bequem, doch diese Versicherung muss Ihren Schaden bezahlen und hat ein Interesse daran, dass er klein bleibt. Ihre Rechte als Geschädigter sind klar geregelt, nur kennen sie wenige. Die Grundlage dafür legen Sie in der ersten halben Stunde an der Unfallstelle.
Die ersten Minuten gehören der Sicherheit
Schalten Sie die Warnblinkanlage ein, ziehen Sie die Warnweste an, bevor Sie aussteigen, und stellen Sie das Warndreieck auf, hinter Kurven und Kuppen entsprechend früher. Gehen Sie dabei hinter der Leitplanke oder auf dem Seitenstreifen entgegen der Fahrtrichtung. Verletzte haben Vorrang vor allem anderen: Wählen Sie die 112, bleiben Sie in der Leitung, bis die Leitstelle das Gespräch beendet, und leisten Sie Erste Hilfe. Unterlassene Hilfeleistung ist eine Straftat.
Rufen Sie die Polizei bei Verletzten, bei unklarer Schuldfrage, bei ausländischen Beteiligten, bei Miet-, Firmen- und Leasingwagen und immer, wenn Alkohol oder Drogen im Spiel sein könnten. Bei einem kleinen Rempler auf dem Parkplatz zwischen zwei Beteiligten, die sich einig sind, ist sie nicht zwingend nötig. Gibt der andere zunächst seine Schuld zu, kann er das später bestreiten. Ein Protokoll der Polizei hält dann besser als das Gedächtnis.
Die Wartepflicht schützt auch Ihren Versicherungsschutz
Verlassen Sie die Unfallstelle erst, wenn die anderen Beteiligten Ihre Personalien, Ihr Fahrzeug und die Art Ihrer Beteiligung feststellen konnten. Ist niemand da, etwa beim Rempler an einem parkenden Auto, warten Sie eine angemessene Zeit und informieren danach unverzüglich die Polizei oder den Geschädigten (§ 142 StGB). Ein Zettel unter dem Scheibenwischer reicht dafür nicht. Eine Reform, nach der eine Flucht nach reinem Sachschaden nur noch eine Ordnungswidrigkeit wäre, wird seit Jahren diskutiert, beschlossen ist sie bisher nicht.
Weniger bekannt sind die Folgen für Ihre eigene Versicherung. Die Musterbedingungen der Kfz-Versicherer verpflichten Sie, am Unfallort die nötigen Feststellungen zu ermöglichen (AKB Ziffer E.1.1.3). Verletzen Sie diese Pflicht, zahlt Ihr Haftpflichtversicherer den Schaden des anderen zwar, kann sich aber einen Teil davon bei Ihnen zurückholen. Die Kfz-Pflichtversicherungsverordnung begrenzt diesen Rückgriff auf 2.500 Euro, in besonders schweren Fällen auf 5.000 Euro.
Fotos, Zeugen und der Zentralruf
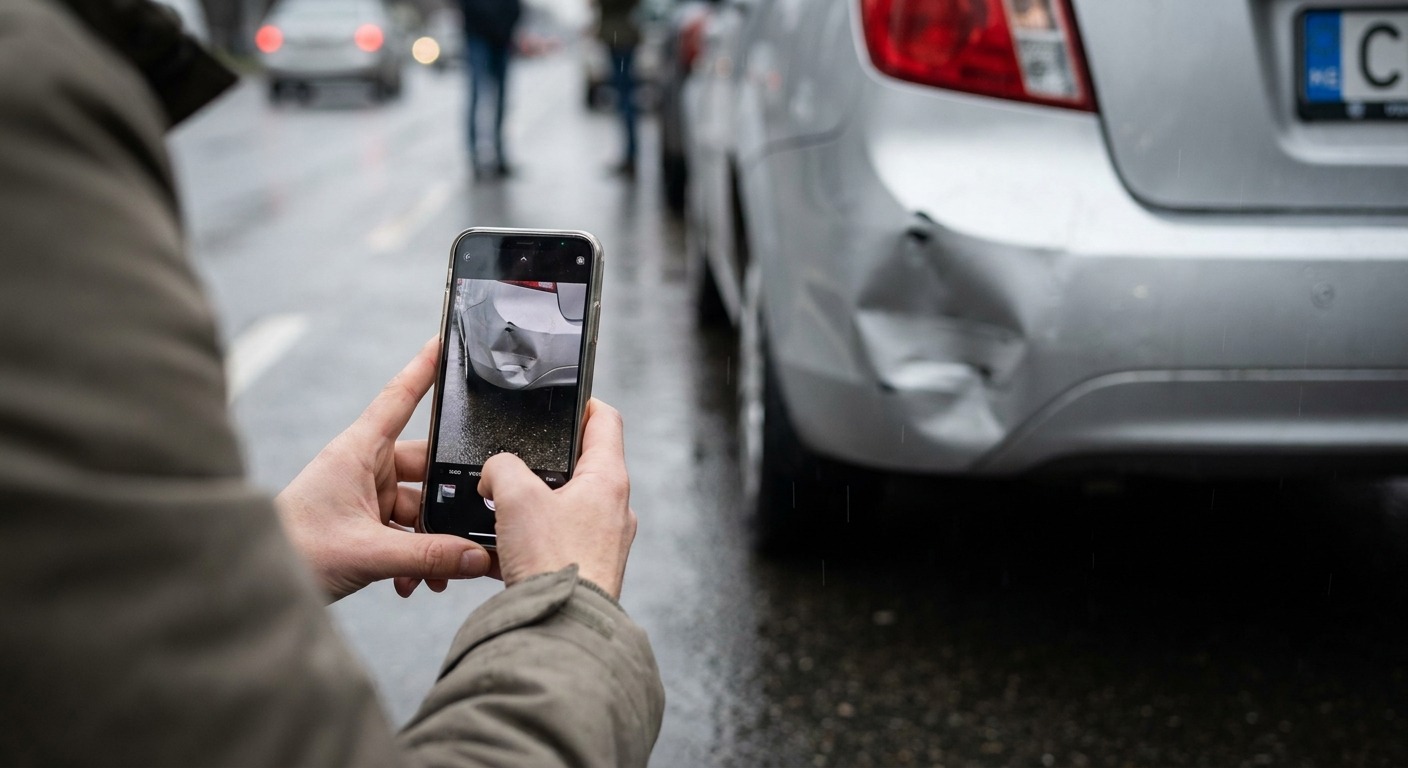
Fotos sind Ihr wichtigstes Beweismittel. Beginnen Sie mit der Gesamtsituation, also Fahrzeugstellung, Fahrbahn, Verkehrszeichen und Ampeln, dann folgen die Fahrzeuge von allen Seiten und zuletzt die Schäden im Detail. Fotografieren Sie auch Bremsspuren, Splitter und beide Kennzeichen. Lassen Sie sich Führerschein und Fahrzeugschein des anderen zeigen und notieren Sie Namen, Anschrift und Versicherung. Von Zeugen reichen Name und Telefonnummer.
Kennt der andere seine Versicherung nicht oder haben Sie nur ein Kennzeichen, hilft der Zentralruf der Autoversicherer. Er ist rund um die Uhr kostenlos unter 0800 250 26 00 erreichbar und nennt anhand von Kennzeichen, Schadentag und Unfallland die zuständige Haftpflichtversicherung.
Läuft in Ihrem Auto eine Dashcam, darf ein Gericht die Aufnahme des Unfalls als Beweis verwerten. Das hat der Bundesgerichtshof 2018 entschieden (Az. VI ZR 233/17), obwohl er das dauerhafte, anlasslose Filmen des Verkehrs zugleich für unvereinbar mit dem Datenschutz hielt. Sichern Sie die Datei deshalb gleich, bevor die Kamera sie überschreibt.
Der Unfallbericht ist kein Schuldanerkenntnis
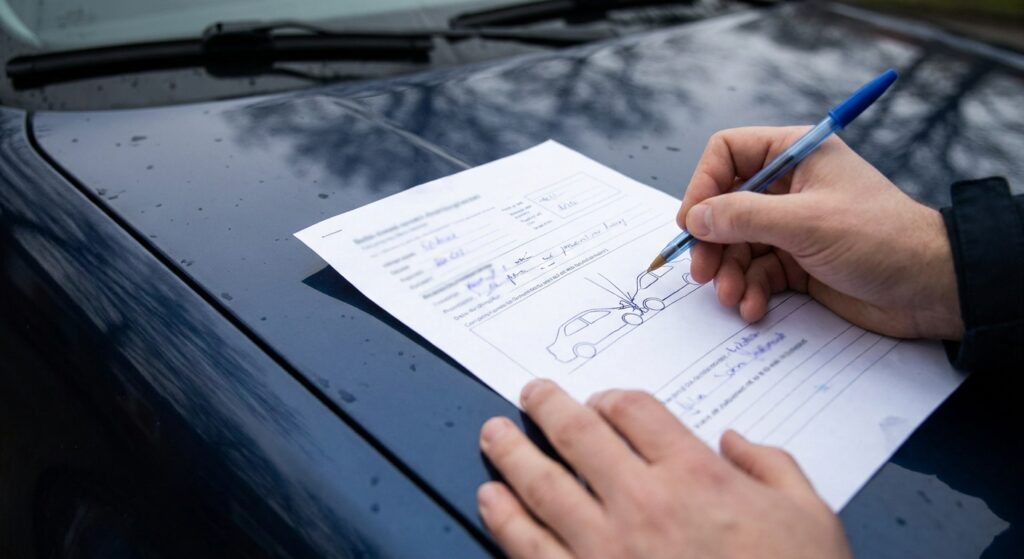
Der Europäische Unfallbericht führt durch alle Angaben: Ort, Zeit, Beteiligte, Versicherungen, Schadenstellen und eine Skizze. Beide Seiten unterschreiben, jede bekommt eine Ausfertigung. Der Bericht hält den Hergang fest, die Schuld klären die Versicherungen. Unterschreiben Sie deshalb nichts, was eine Formulierung wie „ich bin schuld“ enthält. Vordrucke gibt es kostenlos bei Versicherern und Automobilclubs.
Den Gutachter wählen Sie selbst
Waren Sie nicht schuld, zahlt die Haftpflichtversicherung des Unfallgegners auch einen Sachverständigen, und den suchen Sie selbst aus. Ausgenommen sind Bagatellschäden, bei denen ein Kostenvoranschlag der Werkstatt genügt. Der Bundesgerichtshof hat 2004 bei einem Schaden von gut 700 Euro ein Gutachten noch zugestanden (Az. VI ZR 365/03). Als Faustregel nennt der ADAC heute eine Grenze von rund 1.000 Euro.
Bietet die gegnerische Versicherung am Telefon einen eigenen Gutachter oder eine Partnerwerkstatt an, dürfen Sie ablehnen. Sie ist in diesem Fall Ihre Gegenseite und kein neutraler Vermittler. Auch einen Anwalt dürfen Sie einschalten, bei klarer Haftung trägt die gegnerische Versicherung in der Regel diese Kosten ebenfalls.
Nutzungsausfall und Wertminderung stehen Ihnen zu
Für die Zeit der Reparatur steht Ihnen ein Mietwagen einer vergleichbaren Klasse zu. Verzichten Sie darauf, erhalten Sie eine Nutzungsausfallentschädigung für jeden Tag, an dem Ihr Auto nicht fahrbereit ist. Ihre Höhe richtet sich nach Tabellen, die der Bundesgerichtshof als Grundlage anerkannt hat (Az. VI ZR 357/03). Bei älteren Autos setzen Gerichte häufig eine niedrigere Gruppe an.
Ein Unfallwagen bringt beim Verkauf weniger, auch wenn er fachgerecht repariert ist. Diese merkantile Wertminderung ist Teil Ihres Schadens und wird im Gutachten beziffert. Sie fällt vor allem bei jüngeren Autos mit geringer Laufleistung an, bei alten Fahrzeugen mit hoher Laufleistung meist nicht.
Reparieren lassen oder das Geld nehmen
Sie dürfen zwischen Reparatur und fiktiver Abrechnung wählen. Bei der fiktiven Abrechnung zahlt die Versicherung den im Gutachten ermittelten Betrag ohne Mehrwertsteuer aus, und Sie entscheiden, ob und wo Sie reparieren. Die Mehrwertsteuer gibt es nur, wenn sie tatsächlich anfällt.
Bei der fiktiven Abrechnung darf die Versicherung Sie auf eine günstigere freie Fachwerkstatt verweisen, wenn diese gleichwertig arbeitet, leicht erreichbar ist und konkret benannt wird. Unzumutbar ist das nach der Rechtsprechung des Bundesgerichtshofs in der Regel bei Autos, die nicht älter als drei Jahre sind. Bei älteren kann es ebenfalls unzumutbar sein, etwa wenn Sie sie stets in der Markenwerkstatt warten und reparieren ließen (Az. VI ZR 53/09). Bedenken Sie außerdem, dass ein nicht reparierter Schaden beim späteren Verkauf offengelegt werden muss.
Auch Ihr eigener Versicherer muss Bescheid wissen
Melden Sie den Unfall Ihrem eigenen Versicherer innerhalb einer Woche, so sehen es die Musterbedingungen vor (AKB Ziffer E.1.1.1), auch wenn Sie nicht schuld sind. Ermittelt die Polizei, teilen Sie ihm das ebenfalls mit. Haben Sie den Schaden verursacht und war er klein, prüfen Sie, ob Sie ihn selbst zahlen. Wie Sie einen Schaden bis 500 Euro zurückkaufen und damit die Rückstufung vermeiden, steht in unserem Beitrag zum Wechsel der Kfz-Versicherung.
Ihre Rechte bestimmen das Tempo
An einer Unfallstelle handelt kaum jemand ruhig, und das verlangt auch niemand. Es genügt, das Warndreieck griffbereit, das Handy für Fotos und die Nummer des Zentralrufs gespeichert zu haben. Alles andere klären Sie in den Tagen danach, und zwar in dem Tempo, das Sie bestimmen, mit dem Gutachter und der Werkstatt Ihrer Wahl.
Fotos: Textnetz, Generiert mit KI



0 Kommentare