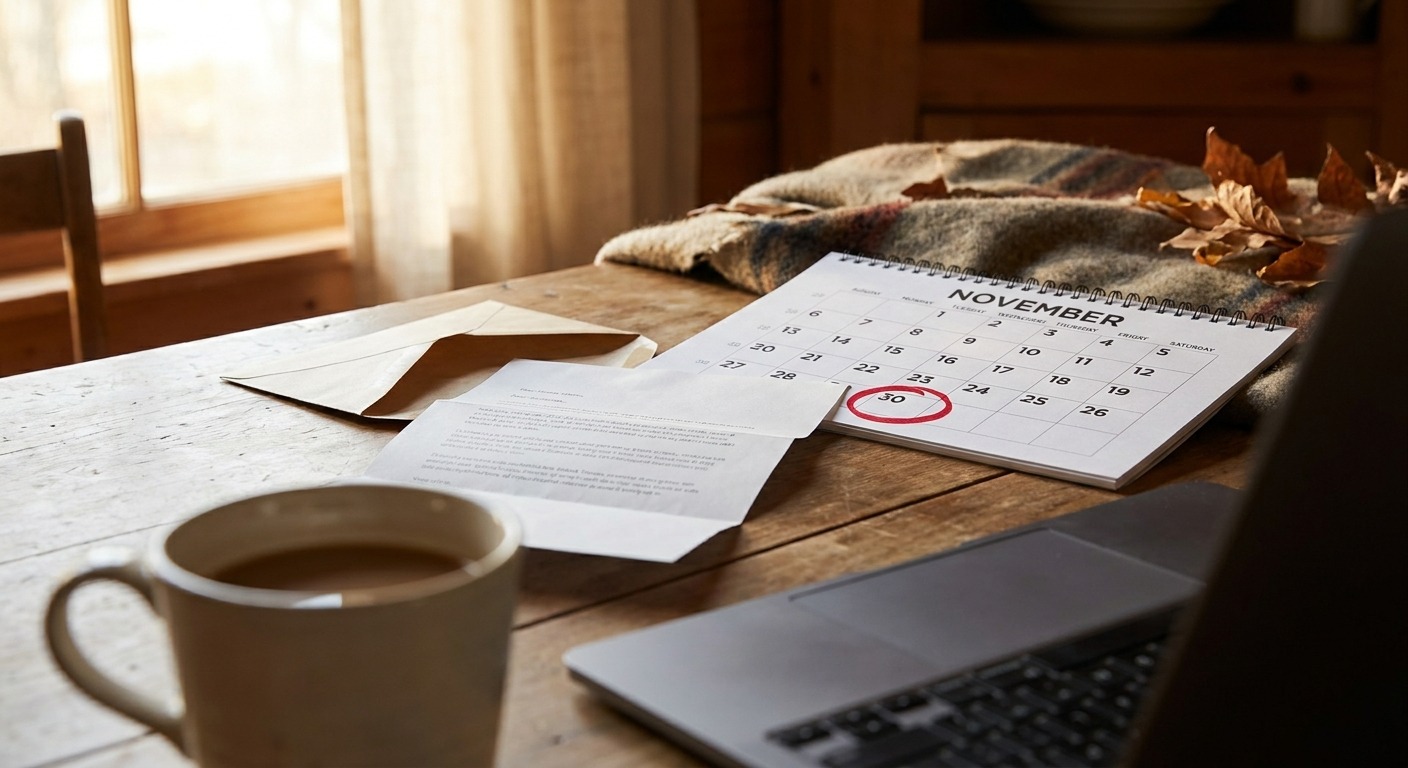
Die Kündigung muss spätestens am 30. November beim Versicherer eingegangen sein. Das Absendedatum zählt nicht.
Bis zum 30. November muss die Kündigung beim bisherigen Versicherer eingegangen sein, wenn Ihr Vertrag wie die meisten am 31. Dezember endet. Dieses Datum kennen viele. Weniger bekannt ist, was in den Musterbedingungen des Versicherungsverbands GDV steht, an denen sich die Kfz-Tarife orientieren. Dort finden sich Regeln, mit denen Sie einen kleinen Schaden ungeschehen machen, den Rabatt der Eltern übernehmen oder einen Zweitwagen günstig einstufen. Und eine, an der ein Wechsel teurer werden kann als gedacht.
Der Stichtag ist der Eingang beim Versicherer
Nach den Musterbedingungen wirkt eine Kündigung zum Ende des Versicherungsjahres nur, wenn sie spätestens einen Monat vorher zugeht. Maßgeblich ist der Eingang, nicht der Poststempel. Bei Verträgen, die seit Oktober 2016 geschlossen wurden, genügt eine E-Mail, denn Allgemeine Geschäftsbedingungen dürfen dafür keine strengere Form als die Textform verlangen (§ 309 Nr. 13 BGB). Ältere Verträge können noch eine Unterschrift verlangen, das steht in den Bedingungen. Heben Sie den Nachweis auf. Prüfen Sie vorher im Versicherungsschein, ob Ihr Vertrag am 31. Dezember endet, denn manche Anbieter vereinbaren eine andere Hauptfälligkeit.
Die Reihenfolge schützt vor Lücken: erst vergleichen, dann den neuen Vertrag zum 1. Januar abschließen, zuletzt kündigen. Ein Auto ohne Haftpflichtschutz darf nicht bewegt werden, und fehlt die Versicherung, leitet die Zulassungsstelle die Stilllegung ein. Ihre Schadenfreiheitsklasse nehmen Sie mit, der neue Versicherer fragt den Schadenverlauf beim alten ab.
Einen kleinen Schaden können Sie zurückkaufen
Ein Blechschaden von wenigen hundert Euro kann über die Jahre mehr kosten als die Reparatur, weil die Rückstufung in der Schadenfreiheitsklasse jeden folgenden Beitrag erhöht. Die Musterbedingungen sehen dafür einen Ausweg vor (AKB Ziffer I.5). Zahlt Ihr Haftpflichtversicherer für einen Schaden nicht mehr als 500 Euro, teilt er Ihnen nach Abschluss der Regulierung den Betrag mit. Erstatten Sie ihn innerhalb von sechs Monaten, behandelt er Ihren Vertrag so, als hätte es den Schaden nicht gegeben.
Viele Versicherer gehen über dieses Muster hinaus und erlauben den Rückkauf auch bei höheren Beträgen oder in der Vollkasko. Was für Sie gilt, steht in Ihren eigenen Vertragsbedingungen. Lassen Sie sich nach einem Schaden ausrechnen, was die Rückstufung in den kommenden Jahren kostet, und vergleichen Sie die Summe mit dem Erstattungsbetrag. Entscheiden müssen Sie das nicht am Unfallort, die Frist beginnt erst mit der Mitteilung des Versicherers.
Der Rabattschutz bleibt beim alten Versicherer
Mit einem Rabattschutz verzichtet Ihr Versicherer nach einem Schaden auf die Rückstufung. Dieser Schutz gilt allerdings nur in Ihrem bisherigen Vertrag. Wechseln Sie nach einem geschützten Schaden, stuft der neue Versicherer Sie meist so ein, als hätte es den Rabattschutz nie gegeben, darauf weist die Verbraucherzentrale Brandenburg hin. Der günstige Preis aus dem Vergleichsrechner beruht dann auf einer Klasse, die Sie gar nicht mehr haben.
Rechnen Sie deshalb nach einem Schaden mit der zurückgestuften Klasse und lassen Sie sich vom bisherigen Versicherer schriftlich bestätigen, welche Einstufung er an den neuen meldet. Liegt kein Schaden vor, spielt der Rabattschutz beim Wechsel keine Rolle.
Den Rabatt von Eltern oder Partner übernehmen
Haben Sie jahrelang überwiegend das Auto Ihrer Eltern oder Ihres Partners gefahren, ohne selbst Versicherungsnehmer zu sein, beginnen Sie mit eigenem Vertrag nicht zwingend bei null. Die Musterbedingungen erlauben die Übernahme des Schadenverlaufs einer anderen Person (AKB Ziffer I.6.1.3 und I.6.2.3). Infrage kommen Ehe- oder Lebenspartner, ein Elternteil, das eigene Kind und der Arbeitgeber.
Übernommen wird nur der Zeitraum, in dem Sie das Auto überwiegend gefahren haben. Diesen Zeitraum machen Sie mit einer Erklärung in Textform von beiden Seiten und einer Kopie Ihres Führerscheins glaubhaft. Der Haken liegt bei der anderen Person: Sie gibt ihren Rabatt vollständig ab. Das passt vor allem dann, wenn sie ihr eigenes Auto abschafft. Wie lange die gemeinsame Nutzung zurückliegen darf, legt jeder Versicherer selbst fest.
Ein Zweitwagen beginnt nicht bei null
Kommt ein zweites Auto in den Haushalt, muss es nicht in der teuren Anfängerklasse starten. Ist auf Sie oder Ihren Ehe- oder Lebenspartner bereits ein Pkw zugelassen, der mindestens in Schadenfreiheitsklasse 1 steht, und haben Sie seit mindestens einem Jahr den Führerschein, sehen die Musterbedingungen für den Zweitwagen die Klasse 1 vor (AKB Ziffer I.2.2.2). Unter engeren Bedingungen, etwa einem Mindestalter und einem begrenzten Fahrerkreis, ist auch Klasse 3 möglich. Geben Sie den Erstwagen im Antrag deshalb ausdrücklich an.
Schaffen Sie eines von zwei Autos ab, können Sie außerdem dessen Schadenverlauf auf das verbleibende übertragen lassen (AKB Ziffer I.6.1.2). Das lohnt sich, wenn der abgegebene Wagen die bessere Klasse hatte.
Fahrleistung und Fahrerkreis realistisch angeben
Wenige Kilometer und ein kleiner Fahrerkreis drücken den Beitrag, deshalb fallen die Angaben im Vergleichsrechner oft knapp aus. Nach den Musterbedingungen müssen Sie Änderungen unverzüglich melden, der Versicherer darf Nachweise verlangen, und bei falschen Angaben gilt rückwirkend ab Beginn des Versicherungsjahres der richtige Beitrag (AKB Ziffer K.4). Bei vorsätzlich falschen Angaben kommt eine Vertragsstrafe hinzu. Fährt Ihr Kind mit frischem Führerschein gelegentlich mit dem Familienauto, gehört es in den Fahrerkreis.
Ein letzter Blick gilt der Zahlweise. Für monatliche oder vierteljährliche Raten verlangen viele Versicherer einen Zuschlag, der im Antrag ausgewiesen ist. Können Sie den Jahresbeitrag im Januar auf einmal zahlen, sparen Sie diesen Aufschlag.
Eine höhere Einstufung öffnet ein neues Kündigungsrecht
Die Beitragsrechnung für das kommende Jahr kommt meist im November oder Dezember. Steigt der Beitrag, weil Ihr Versicherer den Tarif anpasst oder Ihr Auto in eine höhere Typ- oder Regionalklasse rutscht, können Sie innerhalb eines Monats nach Zugang der Mitteilung kündigen, auch nach dem 30. November (AKB Ziffer G.2.7 und J.4). Ändern sich mehrere Einstufungen gleichzeitig, zählt die Summe. Nur wenn der Beitrag insgesamt steigt, entsteht das Recht.
Für 2027 betrifft das viele. Nach der Regionalstatistik des GDV ändert sich die Regionalklasse in der Haftpflicht bei fast zehn Millionen Autofahrerinnen und Autofahrern, für rund 4,8 Millionen steigt sie. Zwei weitere Wege führen jederzeit aus dem Vertrag: die Kündigung nach einem Schaden, die beide Seiten aussprechen können, und der Verkauf des Autos.
Ein Abend mit dem Versicherungsschein
Der Versicherungsschein liegt bei vielen seit Jahren im Ordner, und die Beitragsrechnung wird bezahlt, ohne dass jemand die Bedingungen daneben legt. Dabei entscheiden die Absätze über Rückkauf, Übernahme und Einstufung oft mehr als der günstigste Treffer im Vergleichsrechner. Nehmen Sie sich im November einen Abend Zeit, legen Sie Versicherungsschein, Beitragsrechnung und Vergleich nebeneinander, und schicken Sie die Kündigung erst ab, wenn der neue Vertrag bestätigt ist.
Fotos: Textnetz, Generiert mit KI


0 Kommentare